
Hvad kigger banken på, når du skal købe din første bolig?
Det er en god idé at kende din økonomi, inden du tager snakken med banken om din første bolig. Efter knap 20 år i den finansielle sektor ved jeg, hvilke dele af din økonomi som banken typisk kigger på, når den skal vurdere dine muligheder for at købe bolig.
Her er tre af de vigtigste: din udbetaling, dit rådighedsbeløb og din gældsfaktor.
- Din udbetaling
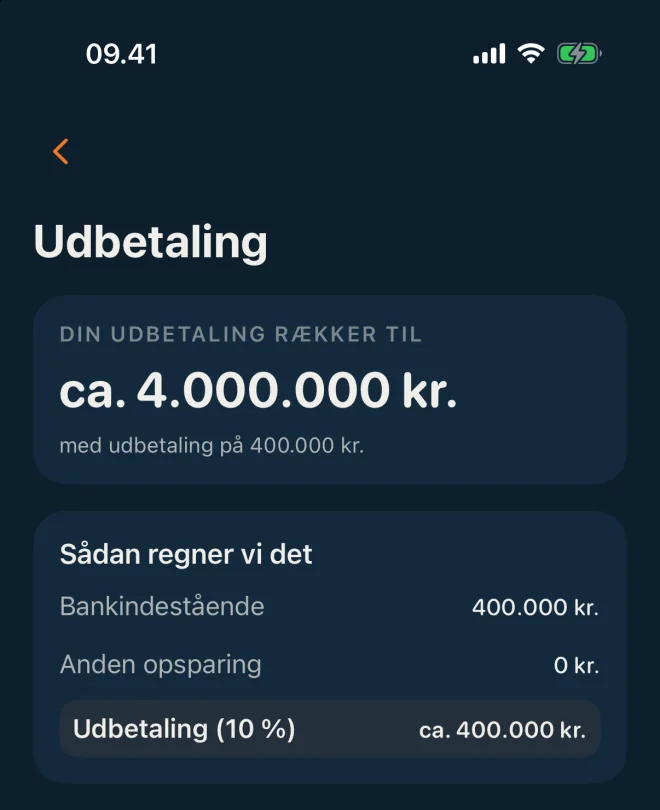
Når du køber en ejerbolig, skal du som udgangspunkt selv kunne lægge mindst 5 % af boligens købspris.
Men de 5 % er ikke nødvendigvis nok. Der kommer også omkostninger til f.eks. tinglysning, oprettelse af lån, juridisk rådgivning og flytning.
Derfor er det en god idé at have sparet mere op end selve minimumsudbetalingen, og Låneklar regner derfor med 10 % i udbetaling. Jo mere du selv kan betale, desto mindre skal du samtidig låne.
- Dit rådighedsbeløb
Dit rådighedsbeløb er det beløb, du har tilbage hver måned, når dine faste udgifter er betalt.
Det skal blandt andet dække mad, tøj, ferie, fritid, gaver, uforudsete udgifter og almindelig opsparing.
Banken ser både på størrelsen af dit rådighedsbeløb og på dit faktiske forbrug. Hvis din kommende bolig betyder højere faste udgifter, vil banken derfor også se på, om din økonomi kan hænge sammen med det lavere rådighedsbeløb. Det er hér jeg ofte oplever den største udfordring, fordi mange tænker at nedgangen i rådighedsbeløbet ikke er noget problem og samtidig ikke aner hvor mange penge de bruger hver måned.
I nogle tilfælde vil banken bede dig vise at du faktisk kan leve for mindre. Det gør de oftest ved at bede dig spare forskellen i rådighedsbeløb op over en periode på f.eks. 6 måneder.
- Din gældsfaktor
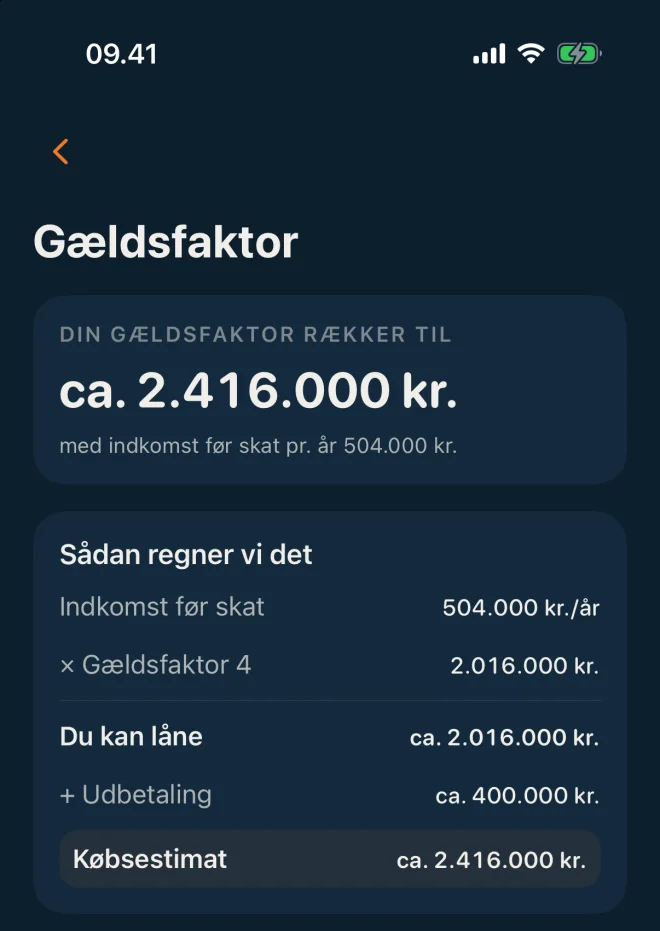
Gældsfaktoren viser forholdet mellem din samlede gæld og din årlige indkomst før skat. Den samlede gæld tæller bl.a. SU-lån, billån og familielån.
Har du f.eks. en samlet gæld på 2 mio. kr. og en årlig indkomst på 500.000 kr. før skat, har du en gældsfaktor på 4.
En gældsfaktor omkring 3,5-4 er ofte et vigtigt pejlemærke, men der findes ikke ét tal, der afgør, om du kan blive godkendt til et boligkøb. Banken ser på din samlede økonomi.
Ingen af tallene står alene
Det vigtigste er netop helheden.
Har du f.eks. en stor udbetaling, kan det have betydning for, hvor høj en gældsfaktor banken kan acceptere. Og et højt rådighedsbeløb på papiret er ikke nødvendigvis nok, hvis dit faktiske forbrug viser, at du bruger næsten alle pengene hver måned.
Mit råd er derfor; Kend dine egne tal, inden du går i banken.
Få styr på din opsparing, dit rådighedsbeløb, dit forbrug og din gældsfaktor. Så ved du bedre, hvor du står og er forberedt i din dialog med banken.
Få styr på dine tal med Låneklar
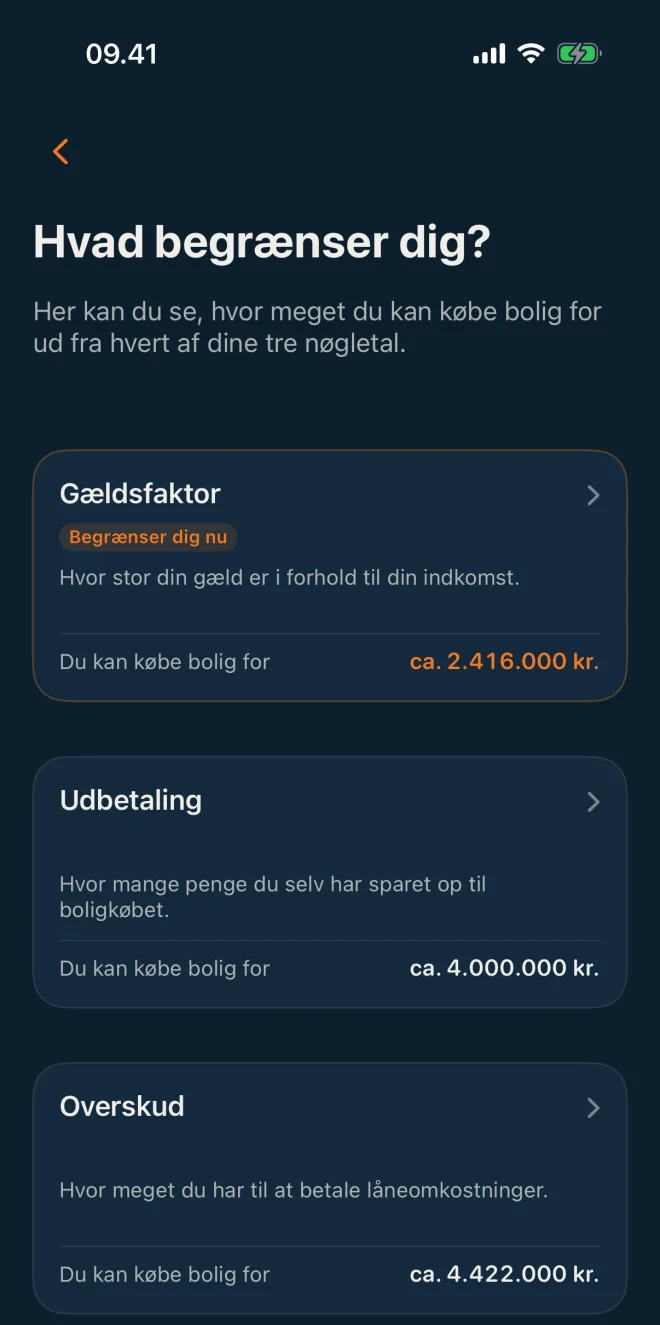
Med Låneklar kan du få overblik over dit budget og de vigtigste nøgletal for dit boligkøb.
Du kan se, hvor du står i dag, lægge en plan for din opsparing og arbejde med din økonomi frem mod boligkøbet.
Når du er klar til at tage snakken med banken, kan du også komme i kontakt med flere banker gennem Låneklar.
Låneklar er gratis at bruge.
Se dine egne tal
Låneklar regner på din økonomi, så du ved, hvor du står, før du møder banken. Gratis til iPhone.
Hent Låneklar gratis